中国环境监测专用仪器仪表行业市场现状分析及竞争格局与投资发展研究报告2024-2034版
第一章 行业概述
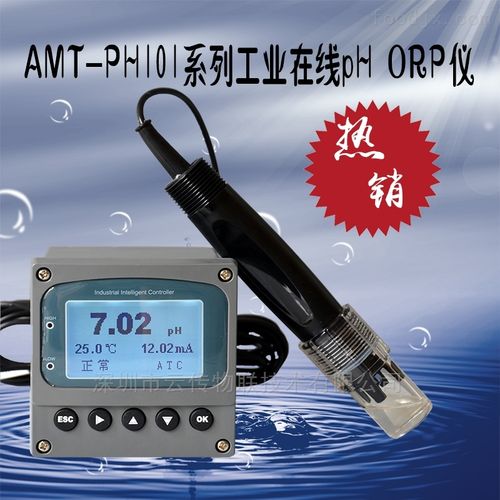
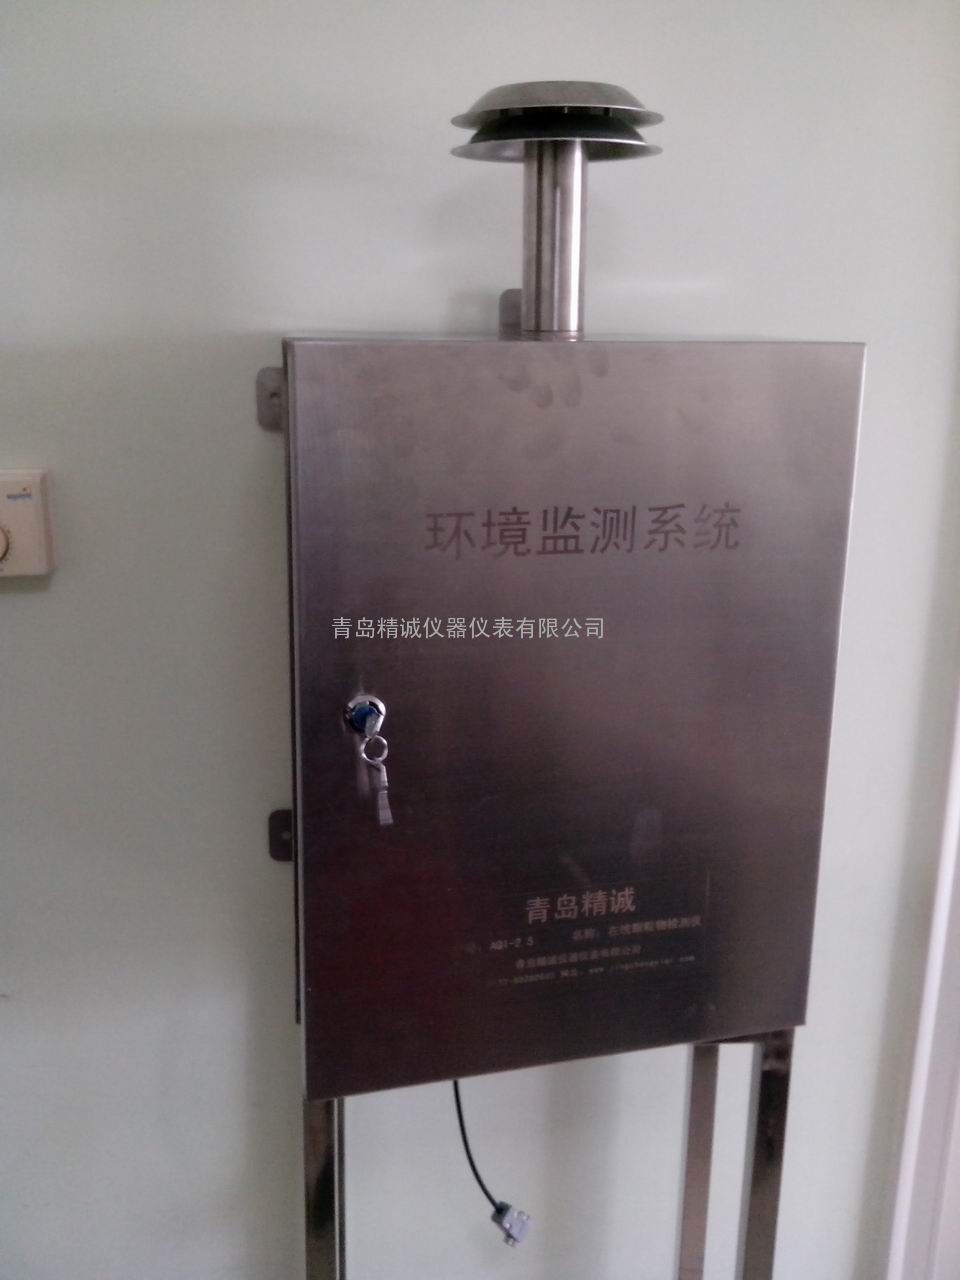
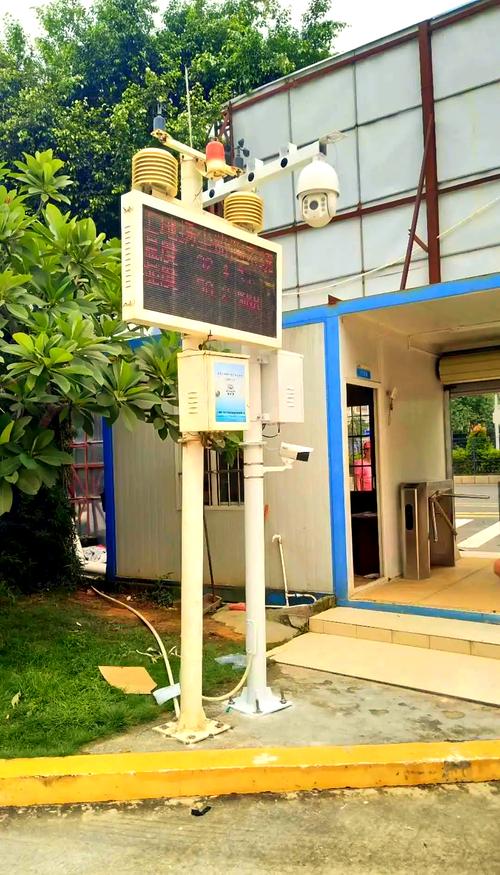
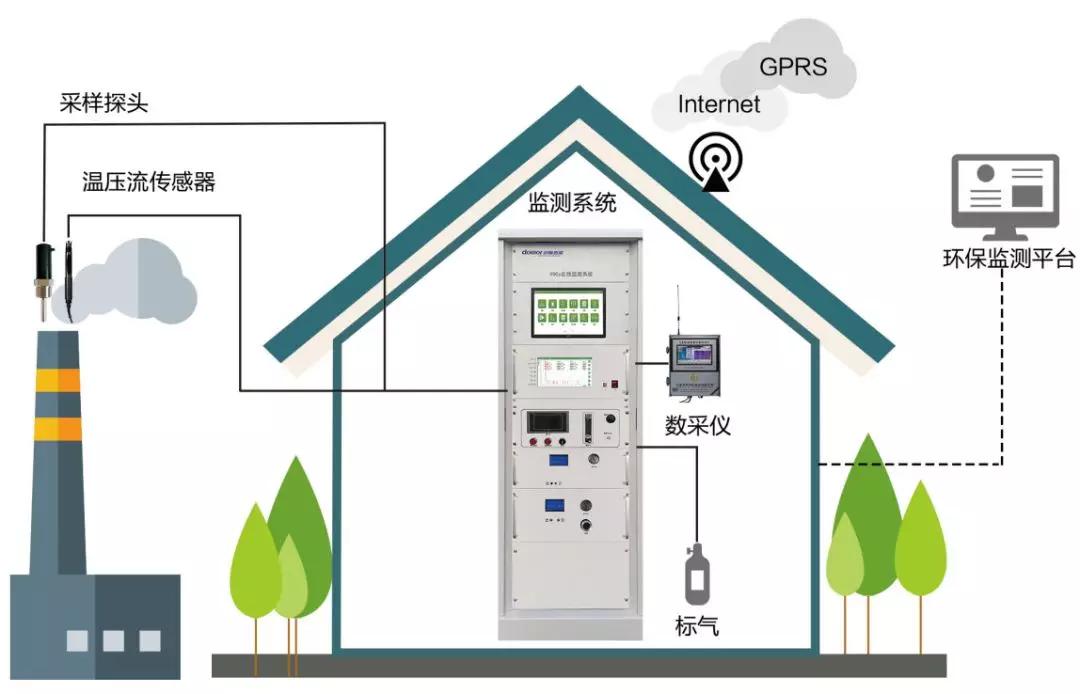
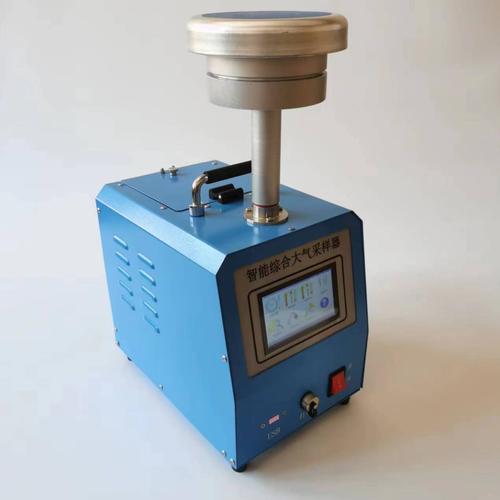
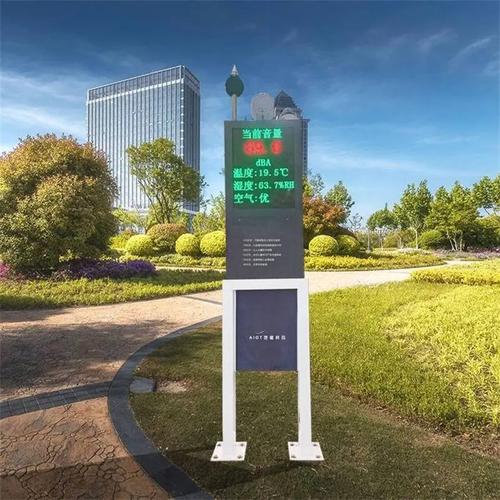
环境监测专用仪器仪表是指用于大气、水质、土壤、噪声、辐射等环境要素监测的专业设备,包括采样、分析、数据传输等环节。行业属于高端装备制造与环保产业的交叉领域,政策驱动性强,技术壁垒较高,客户以政府环保部门、第三方检测机构及工业企业为主。
第二章 市场现状分析
一、政策环境
“双碳”目标、污染防治攻坚战及《生态环境监测规划纲要(2020-2035年)》等政策持续推动监测网络下沉与设备升级。2024年以来,碳监测、新污染物监测、智慧监测等新需求加速释放,行业维持较高景气度。
二、市场规模与结构
2023年中国环境监测专用仪器仪表市场规模约450亿元,同比增长约10%。预计2024-2034年复合增长率保持在8%-12%,2034年市场规模有望突破1000亿元。其中,大气监测占比约35%,水质监测约30%,土壤与地下水监测约10%,噪声与辐射监测约5%,其他(碳监测、应急监测等)约20%。
三、需求特征
1. 政府端:国控/省控站点优化、乡镇空气站与水质自动站建设、碳监测试点持续推进。
2. 企业端:排污单位自行监测、工业园区预警监测、碳排放核算需求增长。
3. 第三方检测:社会化检测机构扩张带动便携式、快速检测仪器需求。
四、技术趋势
小型化、便携化、在线化、智能化(AI质控、物联网组网)成为主流方向;国产设备在常规参数领域已实现进口替代,高端质谱、色谱及传感器仍部分依赖进口。
第三章 竞争格局分析
一、行业集中度
整体较为分散,CR10约35%-40%。市场呈现“外资主导高端、国产主导中低端并加速向上突破”的格局。
二、主要企业
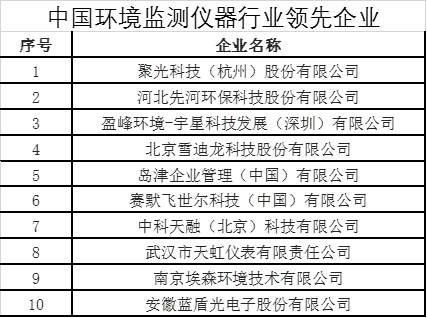
外资品牌:赛默飞世尔、安捷伦、岛津、ABB等,在高端实验室分析仪器、高精度在线监测领域优势明显。
国内龙头:聚光科技、先河环保、雪迪龙、天瑞仪器、皖仪科技等,在空气质量监测、水质在线监测、CEMS等领域份额领先,并逐步拓展碳监测与智慧平台业务。
中小企业:聚焦细分参数(如VOCs、恶臭、噪声)或区域运维服务,价格竞争激烈。
三、竞争要素
技术研发能力、资质与案例背书、运维服务网络、政府客户资源成为核心竞争要素。行业并购整合加速,头部企业通过横向拓展与纵向延伸构建综合解决方案能力。
第四章 投资发展建议
一、投资机会
- 碳监测(CO₂、CH₄)仪器与核算软件;
- 新污染物(PFAS、微塑料)检测设备;
- 智慧监测物联网与数据服务;
- 高端传感器与核心零部件国产化。
二、风险提示
政策落地不及预期、地方财政支付能力受限、行业价格竞争加剧、技术迭代风险。
三、发展建议
企业应加强核心技术攻关,提升高端产品国产化率;拓展“仪器+数据+服务”商业模式;关注县域监测市场与工业园区、企业端需求;加强与科研院所合作,参与标准制定,构建护城河。
第五章 展望(2024-2034)
未来十年,行业将经历从“设备销售”向“监测即服务(MaaS)”转型,智能化、网络化、平台化成为主旋律。国产头部企业有望在部分高端领域实现突破,行业集中度将稳步提升。预计到2034年,中国环境监测专用仪器仪表行业将形成3-5家具有国际竞争力的龙头企业,市场规模与技术水平均迈上新台阶。
(注:本报告为概要版,完整版包含详细数据、企业案例分析及区域市场分析。)
如若转载,请注明出处:http://www.juncicare.com/product/15.html
更新时间:2026-10-28 20:47:26